Маркетинговый бюджет во многих B2B-компаниях рождается из прошлогодней цифры плюс индексация. Такое число аккуратно выглядит в таблице и плохо переживает первый вопрос собственника: что компания получит за эти деньги и к какому сроку. По опросу директоров по маркетингу (CMO) крупных компаний, в 2026 году бюджеты составляют около 7,8% выручки, и 56% опрошенных говорят, что этого не хватает на стратегию года. Проценты сами по себе бюджет не защищают: его защищает расчет.
Для B2B-компании с длинной сделкой работает расчет от цели: число клиентов дает воронку, воронка дает сумму, а сумму сверяют с долей выручки, которую тратит рынок. Числа в примере условные: они подобраны, чтобы показать механику, и в своей модели заменяются данными из CRM.
Что входит в маркетинговый бюджет и чего в нем обычно не хватает
Структура маркетингового бюджета в B2B состоит из пяти слоев и резерва. Первый слой: платные каналы, то есть контекст, таргет и размещения на площадках. Второй: люди, штатная команда и фриланс. Третий: инструменты, от CRM и сквозной аналитики до сервисов рассылок и скоринга. Четвертый: производство, то есть контент, сайт, исследования и дизайн. Пятый: подрядчики и мероприятия, агентство, конференции, вебинары. Шестая строка, резерв на эксперименты и непредвиденное, закладывается отдельно.
Чаще всего в расчете теряются зарплаты и подписки на инструменты. Когда команда и сервисы учтены вне маркетинга, стоимость привлечения клиента занижается, и каналы кажутся дешевле, чем они есть. Если в таблице бюджета видна одна реклама, реальная сумма заметно больше, а разговор с финдиректором потом строится на расхождении цифр. Как делить бюджет между штатом и подрядчиком, разобрано в статье про отдел маркетинга и агентство.
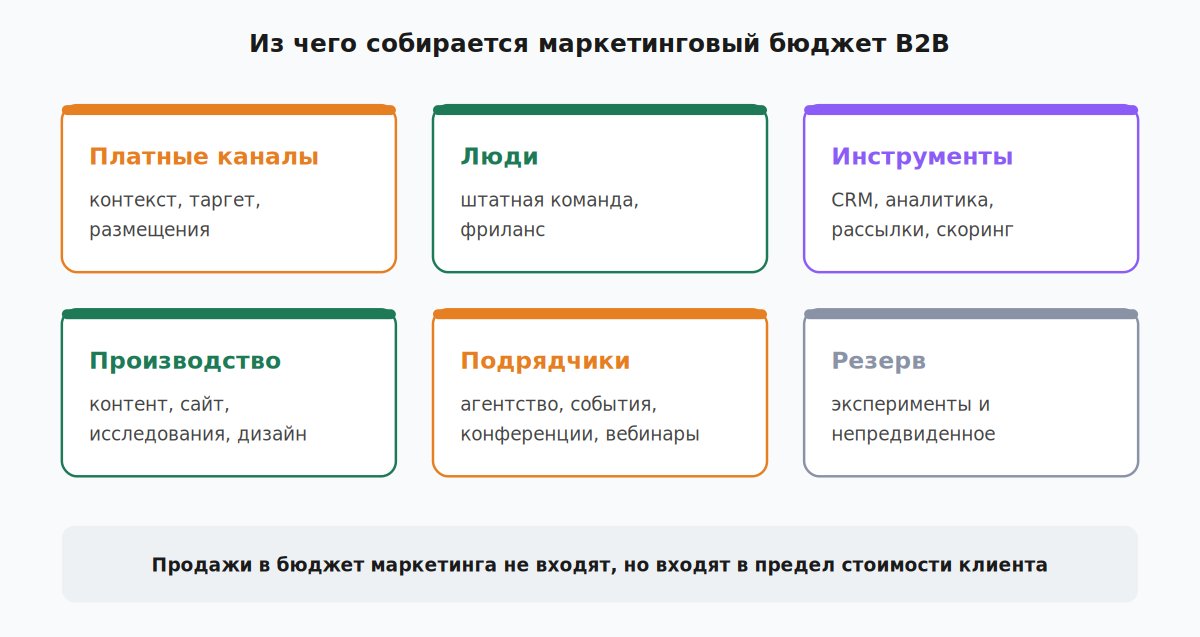
Команда продаж и комиссии в маркетинговый бюджет не входят, но входят в предел стоимости клиента. Это две части одной суммы: маркетинг приводит и прогревает лиды, продажи доводят их до договора. В расчете потолка из четвертого раздела оба слоя складываются, поэтому бюджет маркетинга согласуется с руководителем продаж до утверждения бюджета.
У российских компаний есть налоговая особенность. По пункту 4 статьи 264 НК РФ расходы на рекламу в СМИ и информационно-телекоммуникационных сетях, на наружную рекламу, участие в выставках, ярмарках и экспозициях, на брошюры и каталоги признаются при расчете налога на прибыль без ограничений. Остальные виды рекламы и призы в рекламных розыгрышах признаются в пределах 1% выручки. Бухгалтерская практика относит к информационно-телекоммуникационным сетям и рекламу в интернете. Статьи плана, которые не попадают в перечень, стоит заранее показать бухгалтеру и сверить с действующей редакцией кодекса.
Сколько тратить: процент от выручки и откуда берется разброс цифр
Ответ на вопрос о проценте от выручки зависит от того, кого и как спрашивали. Опрос CMO крупных компаний, в основном с выручкой выше 1 млрд долларов, дает 7,8% в 2026 году, 7,7% в 2025 и 2024 годах и 9,1% в 2023-м. Опрос маркетинг-руководителей американских компаний разного размера показывает в среднем по ответившим 7,0% выручки для B2B-продуктов и 10,1% для B2B-услуг, а по всей выборке около 9%. Исследование 118 российских промышленных B2B-предприятий называет 9,5% выручки в 2025 году против 10,8% годом ранее.
| Источник | Что измеряли | Результат |
|---|---|---|
| Опрос CMO крупных компаний, 2026 | доля бюджета в выручке, 401 респондент | 7,8% (2025: 7,7%; 2024: 7,7%; 2023: 9,1%) |
| Опрос маркетинг-руководителей США, 2026 | доля маркетинга в выручке, B2B | 7,0% для продуктов, 10,1% для услуг |
| Отчет по частным B2B SaaS, 2026 | маркетинг от ARR, более 1000 компаний | 8% (медиана), продажи отдельно 15% |
| Отчет по частным SaaS, 2025 (данные 2024) | продажи и маркетинг вместе, доля выручки | 47% с венчурным капиталом, 33% с фондами прямых инвестиций |
| Исследование российского промышленного B2B, 2025 | доля маркетинга в выручке, 118 предприятий | 9,5% (малые 10%, средние 12%, крупные 6,5%) |
Разброс цифр можно объяснить четырьмя причинами. Первая причина в базе: одни считают долю выручки, другие долю годовой повторяющейся выручки (ARR) или общего бюджета компании, и даже внутри одного опроса две доли расходятся (около 9,0% выручки и около 9,6% общего бюджета компании). Вторая в составе: в одном отчете маркетинг (8% ARR) и продажи (15%) разделены, в другом считается сумма продаж и маркетинга. Третья в размере: у российских промышленных предприятий малые компании тратят 10%, средние 12%, крупные 6,5%. Четвертая во времени: до пандемии средний бюджет по опросу крупных компаний составлял 11% выручки, за четыре года после 8,2%, возможно, отсюда рекомендации вида «10–15%» в старых статьях.
Для своего расчета стоит закрепить одну базу. У продуктов с подпиской это годовая повторяющаяся выручка, у проектных услуг выручка за период. Смешивание баз в одном плане дает ошибку в десятки процентов, поэтому доля маркетинга сравнивается с рыночной только при совпадении базы и состава расходов.
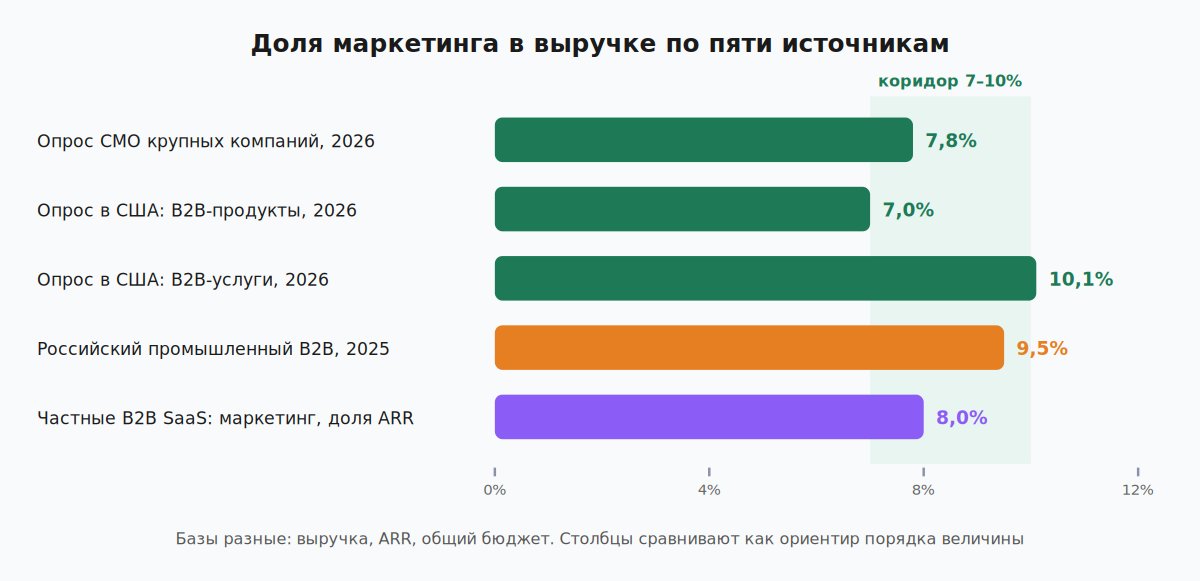
Практический вывод: коридор около 7–10% выручки служит точкой проверки расчета. Нормы в нем нет. Зарубежные опросы описывают другие рынки и другие компании, поэтому для российской B2B-компании это ориентир порядка величины. Если расчет от цели дает 3% или 20% выручки, стоит искать причину в допущениях: размере контракта, конверсиях воронки или амбиции цели.
Три способа расчета маркетингового бюджета и один рабочий
Способ определяет, чем бюджет можно защитить. На практике встречаются три подхода, и у каждого своя область применения и своя слабость. Процент от выручки считается быстрее всего. Остаточный принцип отдает маркетингу то, что осталось после других статей. Расчет от цели назад начинает с количества клиентов и идет по воронке к деньгам.
| Способ | Как считается | Когда допустим | Слабое место |
|---|---|---|---|
| Процент от выручки | доля выручки прошлого или планового года | стабильный бизнес, быстрая прикидка | не связан с целью роста; при падении выручки сокращает маркетинг именно тогда, когда нужен рост |
| Остаточный принцип | сумма, которая осталась после остальных расходов | ранний этап без данных | размер определяет касса; защитить цифру нечем |
| От цели назад | цель по клиентам, воронка, стоимость каждого шага | есть данные конверсий хотя бы за два квартала | чувствителен к допущениям, требует чистых данных CRM |
Только третий способ связывает бюджет с результатом, поэтому два первых используются как проверка. Процент от выручки показывает, вышла ли итоговая сумма за привычный коридор. Остаточный принцип подсказывает реальный потолок по деньгам. Основой остается расчет от цели: в нем каждое число можно проверить и обсудить с финансистом.
Разница видна на цифрах модели из следующего раздела. Семь процентов от выручки 200 млн рублей дают 14 млн, и это почти совпадает с расчетом на 50 клиентов (13,7 млн). Если цель удвоить число клиентов до 100, расчет даст около 26 млн рублей, то есть около 13% выручки, и процентный способ недофинансирует такую цель почти вдвое. В расчете принято допущение: дешевые каналы исчерпаны, стоимость лида 5 000 рублей, постоянная часть растет до 9 млн.
Расчет от цели назад: пример на модели B2B-компании
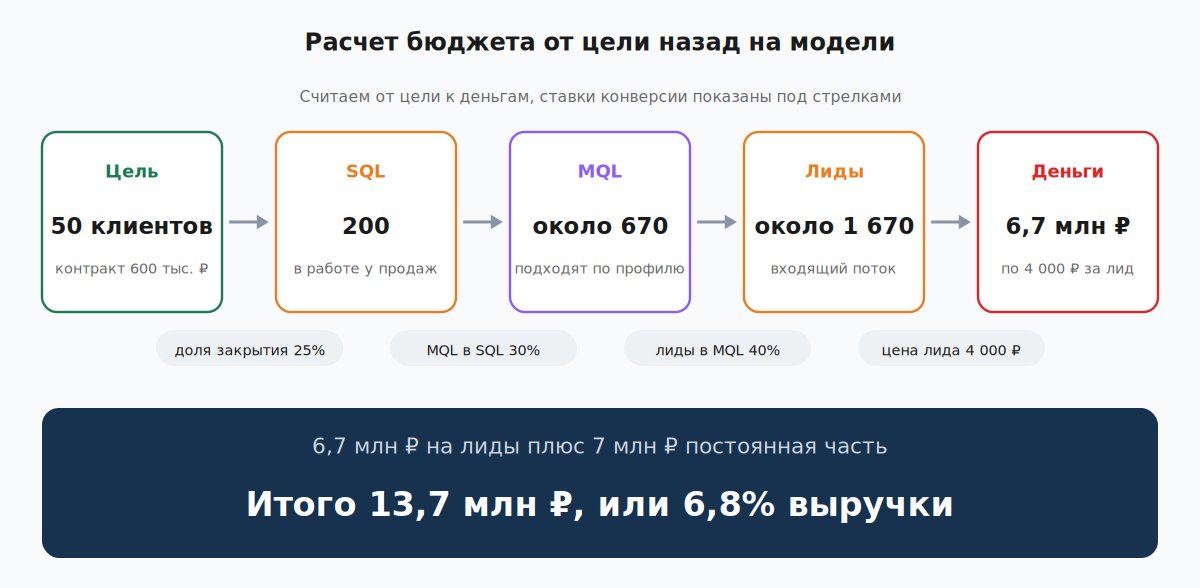
Расчет от цели назад начинается с числа клиентов, и сумма денег получается на выходе. Условная модель: компания продает ИТ-решение крупным и средним заказчикам, средний годовой контракт 600 тысяч рублей, валовая маржа 75%, выручка компании 200 млн рублей в год. Цель на год: 50 новых клиентов из маркетинговых лидов, то есть 30 млн рублей новой годовой выручки.
Сначала проверяется потолок. Клиент приносит 450 тысяч рублей валовой прибыли в год (контракт 600 тысяч при марже 75%), и при сроке окупаемости привлечения 12 месяцев на него можно потратить на продажи и маркетинг вместе до 450 тысяч рублей. При сроке 18 месяцев потолок 675 тысяч. На 50 клиентов это 22,5 и 33,75 млн рублей соответственно. Как связаны этот предел, LTV и CAC, разобрано в статье про LTV и CAC в B2B и SaaS.
| Шаг | Допущение | Результат |
|---|---|---|
| Цель | 50 клиентов, контракт 600 тыс. ₽ | 30 млн ₽ новой годовой выручки |
| От клиентов к SQL | в сделку закрывается 25% SQL | 200 SQL |
| От SQL к MQL | в SQL переходит 30% MQL | около 670 MQL |
| От MQL к лидам | до MQL доходит 40% лидов | около 1 670 лидов |
| От лидов к деньгам | стоимость лида 4 000 ₽ | 6,7 млн ₽ на привлечение |
| Постоянная часть | команда и инструменты | 7 млн ₽ |
| Итого | переменная плюс постоянная часть | 13,7 млн ₽, или 6,8% выручки |
| Маркетинг на клиента | 13,7 млн ₽ на 50 клиентов | около 273 тыс. ₽ |
| Остается продажам | 450 тыс. ₽ потолка за вычетом 273 тыс. ₽ | около 177 тыс. ₽ на клиента, 8,8 млн ₽ в год |
В таблице три строки двигают итог сильнее остальных: доля закрытия SQL, стоимость лида и постоянная часть. Первые две меняются при каждом изменении рынка или качества лидов, третья задается решением о команде. Вопросы на согласовании чаще всего касаются именно их, поэтому ответ готовится заранее: откуда взята цифра, за какой период, что произойдет при отклонении на треть.
Расчет дает 6,8% выручки, рядом с нижней границей коридора 7–10%, и проверка сходится. Если бы получилось 25%, пришлось бы пересмотреть допущения: контракт, конверсию или цель. Расшифровка терминов: MQL — это лид, который маркетинг признал подходящим по профилю и поведению, SQL — это лид, принятый продажами в работу как реальная возможность сделки.
Из двух ключевых допущений сильнее на сумму влияет доля SQL, закрывающихся в сделку. При 15% вместо 25% для тех же 50 клиентов нужно 333 SQL и около 2 780 лидов, бюджет вырастает до 18,1 млн рублей (9,1% выручки), а маркетинг на клиента до 362 тысяч. Рост стоимости лида до 6 000 рублей дает 17 млн (8,5%). Поэтому в бюджет закладывается диапазон по этим двум допущениям, и первое, что стоит перепроверить по данным CRM, это именно они.
Допущения берутся из CRM за последние два-четыре квартала. Чужие бенчмарки подходят только на случай, когда истории нет. Нужны четыре числа: доля лидов, дошедших до MQL, доля MQL, принятых продажами, доля SQL, закрытых в договор, и средний чек закрытых сделок. Если истории меньше двух кварталов, допущения помечаются как гипотезы, а в бюджет закладывается вилка вместо точки. В примере доля закрытия 15–25% превращается в бюджет 13,7–18,1 млн рублей, и руководителю показывают оба края. Те же допущения станут первой строкой квартального контроля.
Лаг сделки: когда окупится бюджет и как планировать его на год
Деньги, потраченные в первом квартале, возвращаются позже, и бюджет с выручкой сдвинуты по времени. По отчету 2025 года, построенному на данных о B2B-сделках, сделка с новым клиентом закрывается в среднем за 91 день, а с существующим за 52. Сам покупатель готов купить редко: по модельной оценке исследователей, только 5% B2B-покупателей находятся на рынке прямо сейчас, остальные 95% не купят месяцами или годами.
Срок окупаемости привлечения клиента у программных компаний (SaaS и продукты на ИИ) по итогам 2025 года составил в медиане 16 месяцев против 18 в 2024-м. У верхней четверти он 6 месяцев и меньше, у нижней 24 и больше (выборка 342 компании). Инвесторы в облачные продукты в 2021 году называли ориентиры по сегментам: до 12 месяцев для малого бизнеса, до 18 для среднего и до 24 для крупных заказчиков. Поэтому цифра 12 месяцев в модели выше строгая, а 18 вполне рабочая.
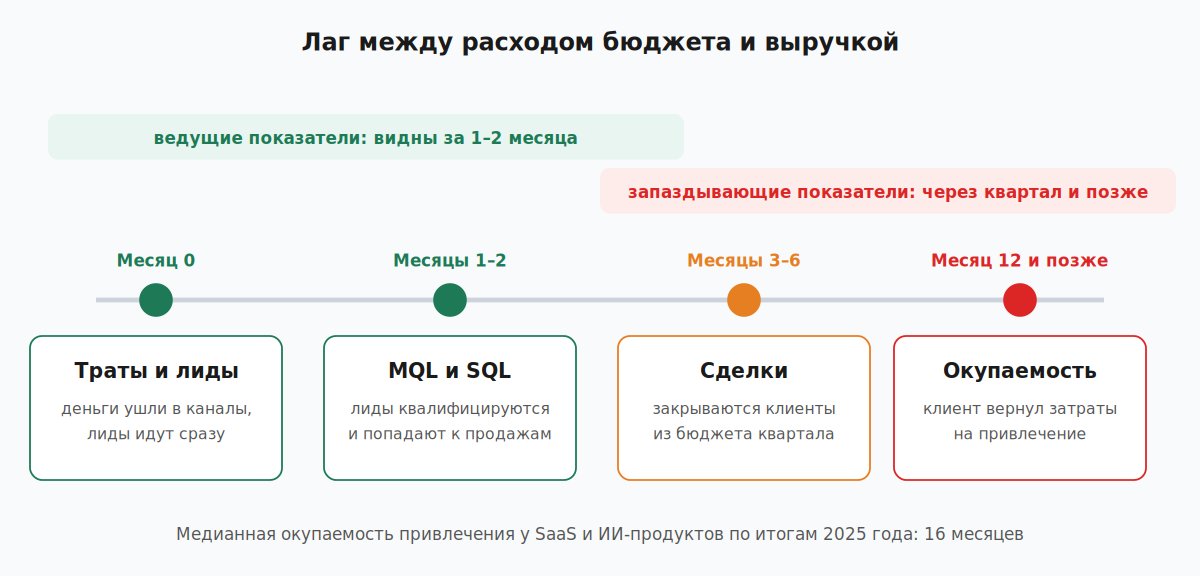
В годовом плане траты и результат раскладываются по разным кварталам. Ведущие показатели (лиды, MQL, SQL, встречи) показывают отдачу бюджета текущего квартала, а запаздывающие (сделки, выручка) отдачу бюджета двух-трех кварталов назад. KPI, который требует закрытых сделок в квартале траты, отключает канал до того, как он успел сработать. Как считать окупаемость при таком лаге, подробно разобрано в статье про ROMI в B2B.
Календарь показывает неудобный эффект: при равномерных тратах за календарный год закроется меньше клиентов, чем в цели. В модели принят лаг в один квартал между лидом и закрытой сделкой (91 день на сделку плюс время прогрева). Траты первого квартала дают сделки второго, траты третьего дают сделки четвертого, а лиды четвертого закрываются уже в следующем году.
Пока сделки не закрылись, руководителю показываются ведущие показатели с заранее согласованными ориентирами: сколько лидов, MQL и SQL должно быть к концу месяца при выполнении плана. Отставание по ведущим показателям заметно за один-два месяца, отставание по сделкам только через квартал, поэтому реагировать приходится на первые.
| Квартал | Лиды (равномерный бюджет) | Сделки закрыты | Клиентов нарастающим итогом |
|---|---|---|---|
| Первый | 417 | 0 | 0 |
| Второй | 417 | 12,5 | 12,5 |
| Третий | 417 | 12,5 | 25 |
| Четвертый | 417 | 12,5 | 37,5 |
| Первый следующего года | лиды нового цикла | 12,5 | 50 |
Цель в 50 клиентов за календарный год при равномерном бюджете достигается только к первому кварталу следующего года. Выхода два. Можно поставить цель по клиентам, привлеченным в году: остальные 12–13 закроются в следующем и учитываются в когорте. Можно нагрузить траты на первые три квартала и перенести часть бюджета четвертого на начало года. Первый вариант честнее, второй дороже по кассе, и выбор зависит от того, какую цель по выручке собственник зафиксировал в плане года.
Распределение маркетингового бюджета: постоянная часть, каналы и резерв
Распределение начинается с постоянной части: команда и инструменты не зависят от числа лидов. В модели это 7 из 13,7 млн рублей, то есть около 51%. Переменная часть (платные каналы, контент, мероприятия) растет и сокращается вслед за целью. Эта пропорция определяет, насколько гибко бюджет реагирует на урезание,
Внутри переменной части срабатывает простое правило: основная доля на проверенный канал, меньшая на растущие, небольшая на эксперименты. Конкретные пропорции и логика выбора каналов разобраны в статье про привлечение клиентов в B2B. Экономика платных каналов до запуска вынесена в отдельный разбор платной рекламы в B2B.
На модели 6,7 млн рублей переменной части могут делиться так: 4 млн рублей на основной канал, 1,7 млн на второй, 0,5 млн на эксперименты и 0,5 млн в резерв. Доли выбраны для иллюстрации и в реальном плане подбираются по факту окупаемости каждого канала. Канал с лучшей стоимостью SQL получает больше денег, пока эта стоимость не начинает расти.
Отдельная часть переменного бюджета работает на спрос, который сейчас не готов к покупке. Если на рынке в данный момент выбирает решение лишь около 5% покупателей, то платные каналы поиска ловят именно их, а остальным нужны контент, мероприятия и повторные касания. Отдача от таких вложений приходит через длинный лаг, поэтому для нее в плане заранее задаются свои ведущие показатели, например число MQL из контента и повторных визитов. Судить эту часть по сделкам квартала траты значит отключить ее раньше, чем она заработала.
Годовая сумма раскладывается по месяцам неравномерно. Если у ваших заказчиков есть собственный бюджетный цикл, нагрузка на каналы смещается к периоду, когда они планируют закупки. Постоянная часть остается ровной, а переменная получает пики там, где лиды дешевле и качественнее. Такое расписание проверяется по данным CRM за прошлые периоды: достаточно посмотреть, в какие месяцы рождались лиды, дошедшие до сделки.
- Постоянную часть считают первой. Зарплаты и подписки закладываются на весь год до того, как делится остальное.
- Резерв в 5–10% не расписывают по каналам. Это рабочая практика без опоры на исследования: резерв снимает необходимость пересматривать весь план из-за одного отклонения.
- У каждого канала заранее задан порог. Предельная стоимость лида и SQL фиксируется в плане, и при ее превышении канал замораживается до разбора.
- Эксперименты ограничены долей и сроком. Тест получает фиксированную сумму и срок, после которого его судят по данным.
Три сценария бюджета и что резать первым
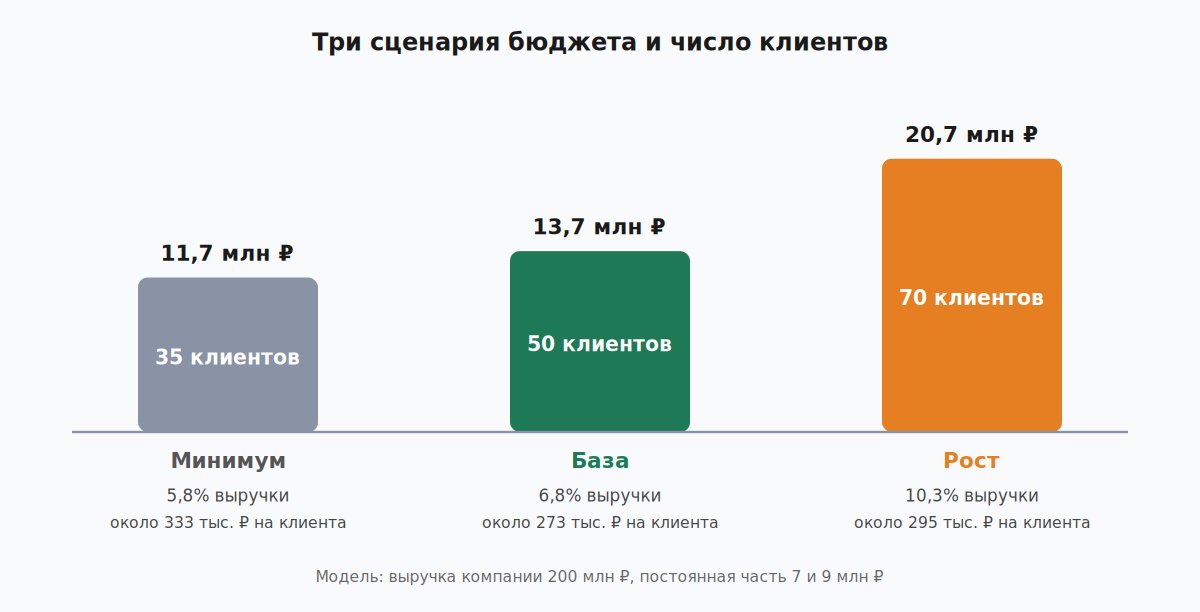
Бюджет, посчитанный одним числом, ломается при первом отклонении плана, поэтому считают три сценария на одной модели. Минимум описывает худшее, на что компания согласна, база соответствует цели, рост показывает, во что обойдутся дополнительные клиенты. Для роста принято допущение: дешевые каналы исчерпаны, стоимость лида 5 000 рублей, постоянная часть растет на одного сотрудника.
| Сценарий | Клиентов | Постоянная часть | Переменная часть | Всего | Доля выручки 200 млн | Маркетинг на клиента |
|---|---|---|---|---|---|---|
| Минимум | 35 | 7 млн ₽ | 4,7 млн ₽ | 11,7 млн ₽ | 5,8% | около 333 тыс. ₽ |
| База | 50 | 7 млн ₽ | 6,7 млн ₽ | 13,7 млн ₽ | 6,8% | около 273 тыс. ₽ |
| Рост | 70 | 9 млн ₽ | 11,7 млн ₽ | 20,7 млн ₽ | 10,3% | около 295 тыс. ₽ |
Сокращение бюджета на 15% снижает число клиентов на 30%. Из базового сценария в минимальный сумма падает с 13,7 до 11,7 млн рублей, а клиентов становится 35 вместо 50, потому что постоянная часть никуда не девается, и стоимость клиента растет с 273 до 333 тысяч. Обратная ситуация в сценарии роста: бюджет вырастает на 51%, клиентов на 40%, поскольку дешевые каналы заканчиваются.
При сокращении первым режется то, у чего самая высокая стоимость SQL и самый слабый вклад в сделки. Затем замораживаются эксперименты до конца квартала. Последними остаются сквозная аналитика и самый окупаемый канал, потому что без них нечем измерить остальное. Большинство компаний в рецессию сокращают расходы, особенно на маркетинг, который, по оценке авторов исследования 2020 года, может быть проще урезать, чем фонд оплаты труда. Сокращение работы на будущий спрос сказывается позже: покупатели, которые сегодня не ищут решение, дойдут до покупки через месяцы.
Если сокращение превышает 20%, вместе с бюджетом пересматривается цель по клиентам. Сумма сама число клиентов не удержит: при сокращении переменной части вдвое в модели клиентов станет около 25, и стоимость клиента вырастет примерно до 410 тысяч рублей. Цифры считаются заранее, пока разговор об урезании остается гипотетическим.
Рост бюджета безопаснее вводить ступенями по 20–30% с проверкой стоимости SQL после каждой. Пока стоимость держится в пределах порога, следующая ступень открывается. Если она вырастает быстрее, чем число SQL, канал уперся в потолок объема, и деньги переносятся в другой канал. Скачок в два раза за один квартал может вскрыть этот потолок слишком дорого.
Как защитить маркетинговый бюджет перед CEO и CFO
Собственник и финдиректор оценивают бюджет в деньгах, сроках и риске, а лиды и охваты для них промежуточные цифры. На языке финансов тот же план звучит так: сколько новых клиентов и выручки дает сумма, за какой срок окупается привлечение, что будет, если допущения не подтвердятся, и что сокращается при урезании. Для этого пригодятся данные сквозной аналитики, подробнее о ней в статье про сквозную аналитику в B2B.
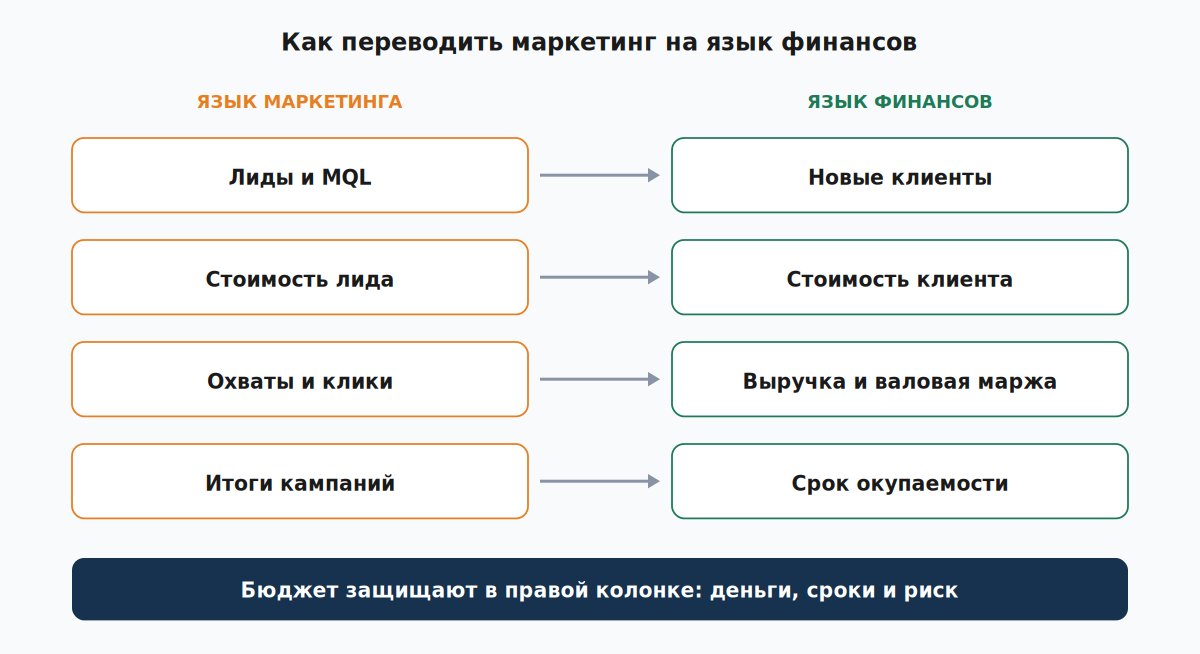
Разговор строится в пять шагов. Сначала цель в деньгах: новая выручка и ее валовая маржа. Затем расчет от цели назад с диапазоном допущений. Потом срок окупаемости в сравнении с ориентирами. Следом три сценария с порогами пересмотра. В конце список того, что потребуется от продаж: скорость обработки лидов и согласованный критерий SQL.
Бюджетная записка занимает одну страницу и состоит из шести блоков: цель в клиентах и деньгах, допущения воронки с источником каждого, итоговая сумма и ее доля выручки, срок окупаемости, три сценария и пороги пересмотра. Остальное уходит в приложение, и чем короче основная часть, тем быстрее обсуждение переходит к числам. Типовые вопросы на таком разговоре и ответы на модели из примера:
- Почему не взять процент, как у рынка? Процент не отвечает, сколько клиентов получит компания. В расчете каждое допущение проверяется по данным CRM и обсуждается отдельно.
- Что если конверсия окажется ниже? При доле закрытия 15% вместо 25% бюджет на те же 50 клиентов вырастает до 18,1 млн рублей. Поэтому в конце первого квартала допущения пересчитываются по факту.
- Когда это окупится? Маркетинг на клиента около 273 тысяч рублей при валовой прибыли 450 тысяч в год: затраты маркетинга возвращаются примерно за 7 месяцев, вместе с продажами за 12.
- Что будет, если бюджет не утвердить? Сценарий минимума: 35 клиентов вместо 50, и стоимость клиента растет на 22%.
- Почему рост бюджета на половину дает прирост клиентов на 40%? Дешевые каналы заканчиваются, и каждый следующий клиент стоит дороже.
Где бюджет сгорает без отдачи
Первая потеря: бюджет без цели в клиентах. Когда план сформулирован как сумма в рублях, оценить результат не с чем, и каждый канал защищается своими метриками. Цель по клиентам и деньгам превращает бюджет в проверяемое обязательство.
Вторая потеря: размазывание на десяток каналов. Мелкая доля в каждом канале не набирает объема, достаточного для выводов по данным, и ни один из них не проходит порог окупаемости. В модели 6,7 млн рублей переменной части на десять каналов дают по 670 тысяч на канал, это около 170 лидов в год при стоимости 4 000 рублей, и разница между каналами тонет в шуме. Принцип выбора двух-трех приоритетных каналов описан в статье про привлечение клиентов.
Третья потеря: KPI без учета лага. Канал отключают через два месяца, потому что сделок нет, а они закрываются через три-шесть. Ведущие показатели в плане защищают от таких решений: в модели канал, отключенный на квартал, лишает компанию 12–13 клиентов.
Четвертая потеря: отсутствие связки расходов со сделками. Без сквозной аналитики квартальный контроль превращается в спор о том, какой канал привел клиента, и бюджет перераспределяется по ощущениям.
Пятая потеря: платные каналы без расчета экономики до запуска. Предельная стоимость лида и SQL, при которой канал окупается, считается до первого рубля, как в разборе платных каналов для B2B. Тогда решение об остановке канала принимается по заранее известному правилу.
Как контролировать эффективность маркетингового бюджета
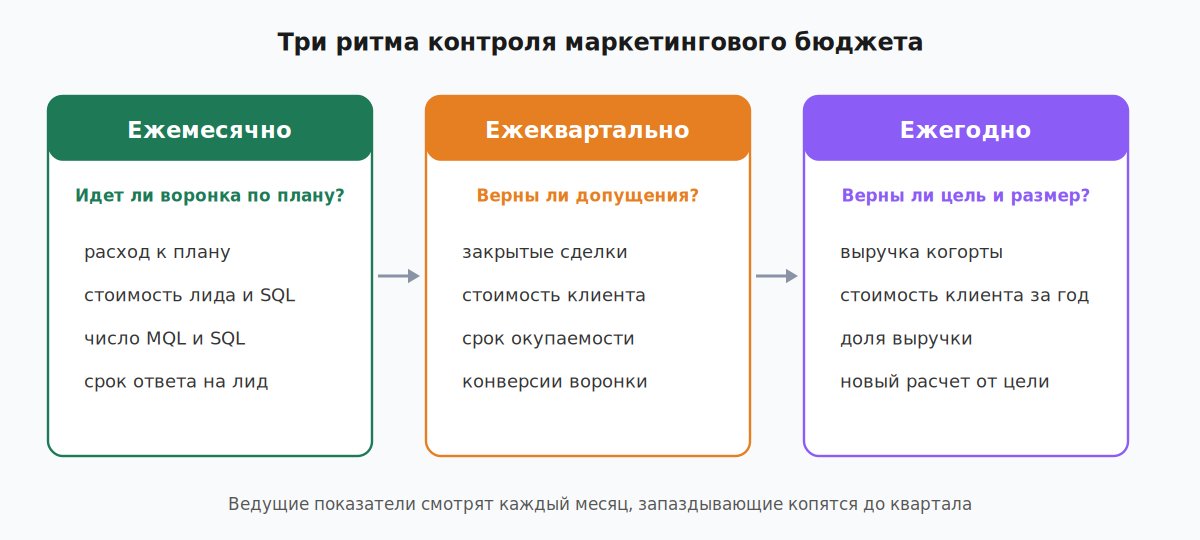
Контроль строится на трех ритмах: месячном по ведущим показателям, квартальном по результату и допущениям и годовом по цели. Ведущие показатели видны быстро, а запаздывающие нужны для проверки модели, поэтому смешивать их в одном отчете нельзя: месячный отчет без сделок честнее месячного отчета с недозревшими сделками.
| Ритм | Что смотрят | Вопрос | Реакция |
|---|---|---|---|
| Ежемесячно | расход к плану, стоимость лида и SQL, число MQL и SQL, срок ответа на лид | идет ли воронка по плану | перенос денег между каналами, остановка канала по порогу |
| Ежеквартально | закрытые сделки, стоимость клиента, срок окупаемости, конверсии воронки | верны ли допущения | пересчет модели: оставить, перераспределить или заморозить |
| Ежегодно | выручка когорты, стоимость клиента за год, доля выручки | верны ли цель и размер бюджета | новая цель и новый расчет от нее |
При отклонении воронку разбирают сверху вниз по четырем звеньям. Сначала цена лида: изменился трафик или ставки. Затем доля лидов, дошедших до MQL: изменилось качество источника. Далее доля MQL, принятых продажами: разошлись критерии маркетинга и продаж. В конце скорость ответа на лид: чем она ниже, тем больше лидов остывает до первого звонка. Такой разбор занимает час и показывает, где потеря, а исправление в верхнем звене обходится дешевле, чем в нижнем.
Порог пересмотра задается заранее. Например, стоимость SQL выше плана на 25% два месяца подряд запускает разбор канала. Конкретное число подбирается под вашу воронку: слишком узкий порог создает суету, слишком широкий пропускает потери. Эффективность маркетингового бюджета измеряется стоимостью клиента и сроком его окупаемости, а число лидов остается промежуточным показателем.
Частые вопросы про маркетинговый бюджет
Сколько тратить на маркетинг стартапу?
Надежных открытых данных по российским стартапам нет. Для частных B2B SaaS-компаний с ARR 3–5 млн долларов отчет 2026 года называет медианные 8% ARR на маркетинг и 12% на продажи. Для раннего этапа практичнее считать от цели: сколько клиентов нужно и какой предел стоимости клиента выдерживает экономика.
Входят ли зарплаты в маркетинговый бюджет?
Да, при расчете стоимости привлечения клиента команда учитывается полностью. В опросах директоров по маркетингу штат тоже присутствует в структуре бюджета отдельной строкой, о делении между штатом и подрядчиками рассказано в статье про отдел маркетинга и агентство.
Что делать с бюджетом, если выручка падает?
Считать от цели. Процент от упавшей выручки автоматически урезает маркетинг в момент, когда нужен приток клиентов. Сначала замораживаются эксперименты и самые дорогие SQL, сквозная аналитика и окупаемый канал остаются.
Как часто пересматривать бюджет?
Допущения воронки пересчитываются раз в квартал, цель и размер бюджета раз в год. Внеплановый пересмотр запускается порогом, который задан заранее.
Можно ли ориентироваться на бюджеты конкурентов?
Реальные бюджеты конкурентов неизвестны, а их воронка и цикл сделки отличаются от ваших. Рыночные проценты служат проверкой итоговой суммы.
Нужно ли закладывать в бюджет формирование спроса и узнаваемость?
Да, если цикл сделки длинный: не готовые к покупке сегодня покупатели составляют основную часть рынка. Их долю в бюджете задают явно и судят по ведущим показателям, таким как рост MQL из контента и повторных визитов. Сроки отдачи у нее длиннее, чем у платного поиска, поэтому в квартальном отчете ее показывают отдельной строкой.
Как считать бюджет, если нет данных по конверсиям?
Взять диапазоны из ближайшей аналогии и пометить их как гипотезы, заложить резерв и считать первые два квартала пилотом. Цель пилота: получить собственные конверсии. Выполнение годового плана откладывается до пересчета модели по факту.
Что делать, если цикл сделки длиннее года?
Выручка бюджета приходит за пределами календарного года, поэтому план строится по когортам: бюджет года сопоставляется со сделками, которые из него вырастут, а годовой отчет показывает накопленные сделки по стадиям и ведущие показатели.
Что считать в первую очередь
Начинать стоит с трех чисел: целевого количества клиентов, допустимой стоимости клиента и доли SQL, закрывающихся в сделку. Первое задает масштаб, второе потолок по окупаемости, третье сильнее всего двигает сумму бюджета. Дальше строится воронка назад, считаются три сценария и фиксируются пороги пересмотра. Постоянная часть, лаг между тратой и выручкой и данные CRM по конверсиям добавляют точности по мере накопления статистики.
Первая неделя работы над бюджетом укладывается в три действия: выгрузить из CRM конверсии за последние кварталы, собрать полную стоимость привлечения с зарплатами и инструментами, прогнать три сценария и увидеть, при каком допущении бюджет перестает окупаться. После этого разговор с руководством идет по цифрам, а размер итоговой суммы получает объяснение.
Если нужно посчитать бюджет под вашу воронку и цикл сделки, разбор маркетинга на стратегической сессии с Didvi поможет собрать модель и подготовить аргументы для разговора с руководством.