Финдиректор смотрит на дашборд: LTV к CAC равен четырем, красивое число для инвесторской презентации. Через квартал выясняется, что деньги на привлечение отбиваются только через два года, а средний клиент уходит через 14 месяцев. Формально экономика здоровая, по факту компания медленно теряет деньги на каждом новом клиенте. Отдельно взятое соотношение LTV к CAC ничего не говорит о том, вернутся ли деньги вовремя и на каком канале их вообще стоит тратить дальше. Базовые формулы CAC, LTV и их связку с ROMI и payback period уже разбирали в статье про ROMI в B2B. Здесь разбор глубже: как считать LTV когортами, как раскладывать CAC и LTV по каналам привлечения и что делать с длинным циклом сделки, который стандартные формулы из блогов про интернет-магазины игнорируют.
Почему LTV и CAC порознь врут
Payback period, срок окупаемости CAC, это операционная метрика: ее смотрят еженедельно, потому что она показывает, вернулись ли деньги физически. LTV к CAC устроен иначе, это метрика стратегического уровня: она годится для разговора с инвестором о модели бизнеса, но плохо подходит для еженедельного управления бюджетом. Классический порог три к одному, о котором подробно говорили в статье про ROMI, это минимальная планка, и она заметно различается по отраслям. Компания, которая гонится за красивым ratio, не глядя на payback, рискует принять решение по метрике другого уровня: инвестору цифра понравится, а вопрос о кассовом разрыве останется открытым.
Соотношение LTV к CAC обычно считают на конкретный момент времени по трем переменным: среднему чеку, оттоку и стоимости привлечения. Проблема в том, что это статичный снимок, а поведение клиентов и экономика каналов меняются со временем, и вчерашний снимок редко описывает завтрашнюю реальность. Канал, который год назад давал дешевых и лояльных клиентов, сегодня может приводить совсем другую аудиторию из-за смены алгоритмов площадки или роста конкуренции за аукцион.
Второе слепое пятно связано с усреднением по всей базе клиентов. Единое отношение LTV к CAC для компании в целом маскирует разброс между каналами: один источник может окупаться в разы лучше другого, а среднее число выглядит спокойно ровно потому, что хороший канал вытягивает статистику плохого вверх. Правильная модель разбивает CAC и LTV по каналу и по сегменту клиента. Ниже, в разделе про разбивку по каналам, разберем эту логику детальнее на примере.
Третья ошибка: рассматривать CAC и LTV изолированно друг от друга, каждую метрику из своей системы, рекламный кабинет отдельно, CRM отдельно, финансовую модель отдельно. Пока данные о привлечении не связаны с данными об удержании, каждая команда оптимизирует только свою часть правды: маркетолог радуется дешевым лидам, продажник закрывает план по количеству сделок, а какую ценность эти клиенты принесут через год, толком не знает никто. Фокус только на снижении CAC без контроля удержания создает иллюзию роста, при которой клиентов становится больше, а денег в компании не прибавляется, потому что новые клиенты не задерживаются достаточно долго. Балансировать CAC и LTV нужно постоянно, в том числе после этапа привлечения инвестиций.
Обратный перекос встречается реже, но обходится не дешевле. Компания, которая слишком долго держит фокус только на удержании и допродажах существующей базе, экономит на привлечении, но со временем упирается в потолок роста: база не пополняется новыми клиентами быстрее, чем естественно выбывает старыми. И CAC, и LTV сами по себе нейтральны, они просто описывают разные стороны одной воронки. Проблема начинается там, где компания оптимизирует одну сторону, не глядя на вторую, и принимает решение по метрике, которая в этот момент неполная.
Как считать LTV когортами
Самая частая ошибка при расчете LTV: использовать выручку вместо валовой прибыли. Формула ARPU, умноженный на срок жизни клиента, дает цифру в рублях выручки, из которой еще предстоит вычесть себестоимость обслуживания. LTV нужно считать на основе валовой прибыли, иначе метрика систематически завышена, и завышена тем сильнее, чем ниже маржинальность бизнеса. Показательный пример: Dropbox. В 2015 году около двух третей выручки компании уходило на переменные затраты, и расчет LTV от выручки в тот момент рисовал ценность клиента заметно выше реальной.
Вторая слабая точка формулы: срок жизни клиента через единицу, деленную на отток. Это упрощение работает как средняя температура по больнице, потому что не учитывает, как именно клиент взаимодействовал с продуктом. Клиент мог оплатить один месяц, вернуться через 30 дней и уйти навсегда. Формально его срок жизни равен 30 дням, хотя реального использования там было на два дня.
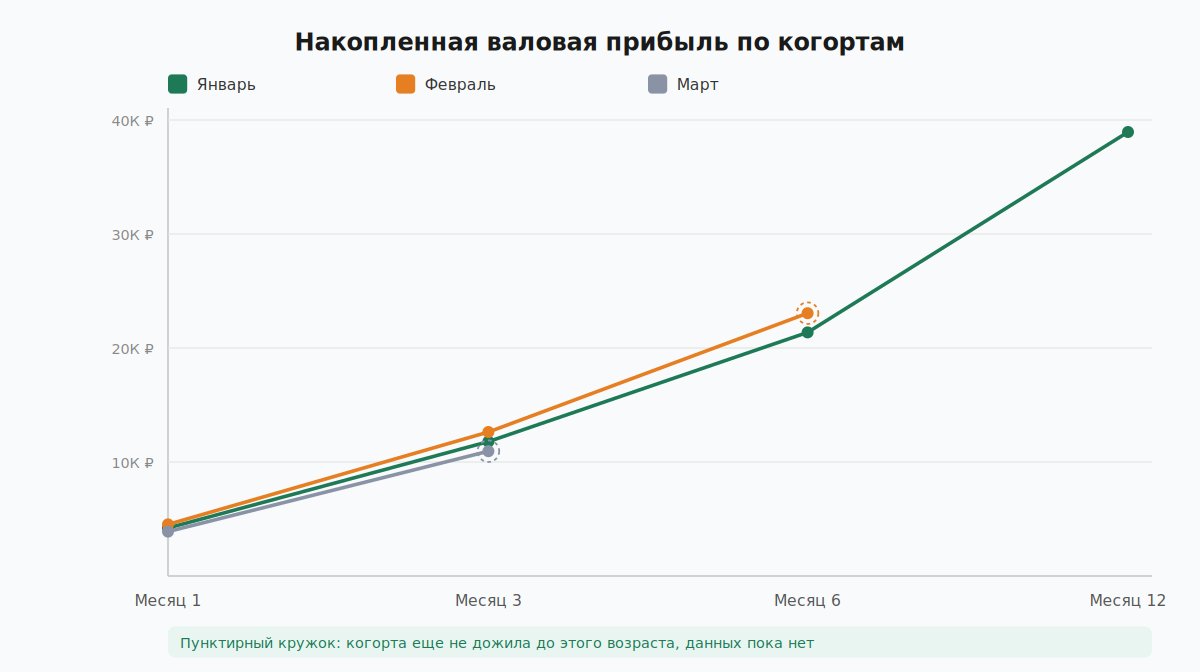
Правильный способ: считать LTV когортами, группой клиентов, которые пришли в одном периоде. Логика простая. Берется валовая прибыль каждого клиента когорты по дням с момента регистрации, суммируется по всей когорте, а затем накапливается день за днем. Получается кривая, которая показывает, сколько денег когорта принесла компании к любой точке своей жизни. На практике это выглядит как таблица, где по строкам идут месяцы прихода когорты, по столбцам возраст в месяцах, а в ячейках накопленная валовая прибыль на одного клиента когорты.
| Когорта | Месяц 1 | Месяц 3 | Месяц 6 | Месяц 12 |
|---|---|---|---|---|
| Январь | 4 200 ₽ | 11 800 ₽ | 21 400 ₽ | 38 900 ₽ |
| Февраль | 4 500 ₽ | 12 600 ₽ | 23 100 ₽ | заполняется |
| Март | 3 900 ₽ | 10 900 ₽ | заполняется | заполняется |
Цифры в таблице условные и показывают только принцип: январская когорта на 12 месяце жизни принесла почти в десять раз больше, чем в первый месяц, а более молодые когорты пока просто не успели столько накопить: пометка "заполняется" означает, что этот возраст когортой еще не пройден. Строить такую таблицу проще, чем кажется: нужна выгрузка транзакций с датой первой оплаты клиента и суммой каждого платежа, дальше клиенты группируются по месяцу первого контакта, а накопленная сумма делится на изначальный размер когорты.
Для компании с длинным циклом сделки логичнее группировать по кварталу подписания контракта. Месячная когорта в B2B часто слишком мала для устойчивой статистики: сделок в месяц может быть единицы, и случайный крупный клиент или случайный отвал искажают всю картину. Квартальная когорта точнее ложится на реальный ритм заключения сделок и дает достаточный объем данных, чтобы кривая LTV показывала закономерность.
Строить когортную таблицу вручную в Excel вполне реально для компании с несколькими сотнями клиентов: сложность здесь организационная. Нужно, чтобы данные о платежах, дате первого контакта и себестоимости обслуживания клиента вообще стекались в одно место из CRM, биллинга и бухгалтерии. Именно на этом шаге чаще всего застревают компании, которые формально хотят считать LTV честно: методика простая, а вот свести три системы учета в одну таблицу занимает больше времени, чем сам расчет.
Отдельный вопрос, который стоит закрыть до того, как строить таблицу: какой именно отток считать. Отток по деньгам, взвешенный по сумме платежа, и отток по числу аккаунтов, где каждый клиент считается один раз независимо от чека, дают разные картины. Крупный клиент, который платит в десять раз больше среднего, но уходит так же часто, как мелкий, статистически маскирует реальную скорость потери клиентской базы, если считать отток по деньгам. Для когортного расчета LTV в B2B точнее опираться на отток по числу аккаунтов, а денежный отток смотреть отдельно, как индикатор концентрации выручки на крупных клиентах.
CAC в B2B: не только маркетинг
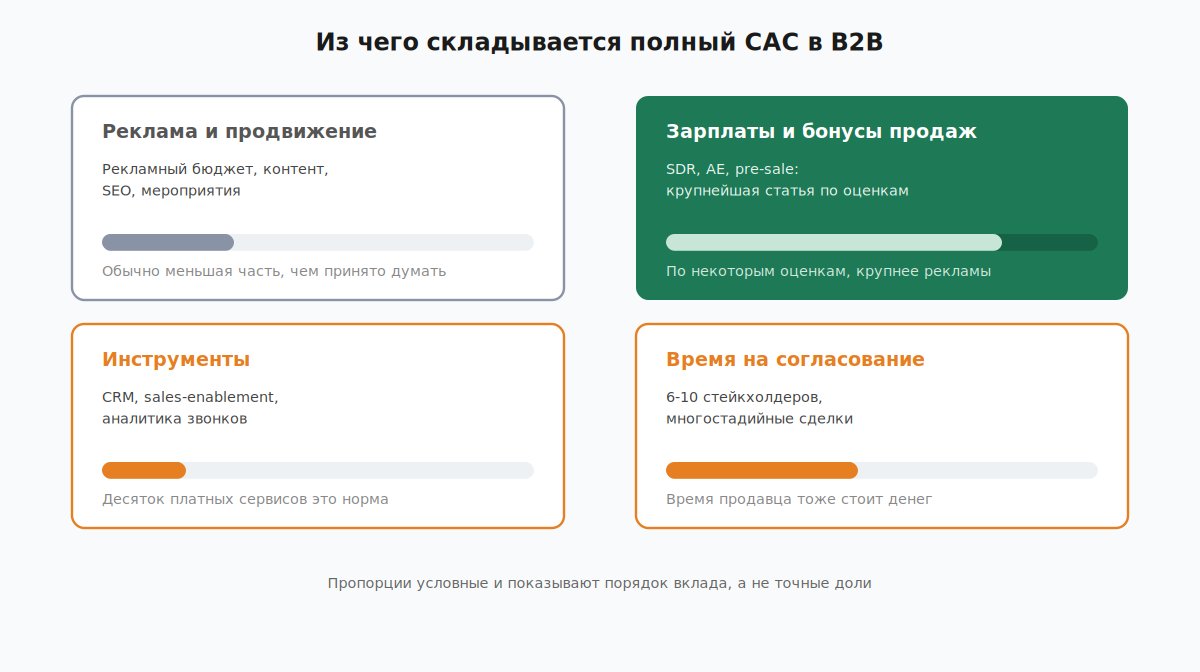
В карточке расходов на привлечение почти всегда фигурирует рекламный бюджет и больше ничего, хотя это только часть картины. Полный CAC в B2B включает рекламу и весь sales-цикл: зарплаты и бонусы менеджеров по продажам, стоимость CRM и инструментов sales-enablement, долю зарплат маркетинга, занятого именно привлечением. По некоторым оценкам, именно зарплаты и бонусы отдела продаж оказываются крупнейшей статьей в честно посчитанном CAC, заметно больше маркетинговых расходов.
Вопрос собственника здесь простой: если исключить из CAC зарплаты продавцов на том основании, что формально это статья вне маркетингового бюджета, но оставить выручку от клиентов, привлеченных этими продавцами, экономика на бумаге станет красивее ровно на ту сумму, которая никуда не делась из реальных расходов компании. Считать CAC без sales-цикла — это способ спрятать часть затрат от самого себя. Отдельная статья расходов, которую часто забывают: инструменты. У среднего отдела продаж и маркетинга в B2B редко бывает меньше десятка платных сервисов одновременно, от CRM до систем аналитики звонков, и лицензии на них тоже часть стоимости привлечения клиента.
Multi-stakeholder согласование добавляет к этой картине вторую сложность. Типичная закупочная группа для сложного B2B-решения: 6–10 человек, технический эксперт, финансист, безопасник, конечный пользователь и руководитель, утверждающий бюджет. Каждый дополнительный участник сделки удлиняет цикл и увеличивает стоимость привлечения непропорционально быстро, потому что на каждого нужны свои материалы, звонки и ответы на вопросы, а сделка все это время занимает время менеджера по продажам, которое можно было потратить на другую сделку.
Здесь работает принцип, который в инвестиционной среде называют difficulty ratio: размер сделки должен быть соразмерен времени, которое требуется на ее закрытие. Инвестор Дэвид Сакс из Craft Ventures формулирует это как отношение размера сделки ко времени цикла: маленький чек при долгом цикле закрытия он прямо называет неустойчивой моделью. Если цикл долгий, а чек маленький, экономика привлечения становится неустойчивой независимо от того, насколько эффективна реклама на входе в воронку. Время продавца стоит денег точно так же, как клик в рекламном кабинете, просто эти деньги реже попадают в отчет по CAC.
На практике проверить свою честность в этом вопросе несложно. Стоит взять последние 10 закрытых сделок и посчитать по каждой рекламные расходы, приведшие к первому контакту, и суммарное время всех участников sales-команды: звонки, демонстрации продукта, подготовку коммерческих предложений, переписку с юристами и безопасниками на стороне клиента. Умножив это время на стоимость часа сотрудника, часто выясняется, что заметная часть честно посчитанного CAC приходится на месяцы работы команды продаж с одним конкретным клиентом.
Сколько стоит клиент на самом деле: разбивка по каналам
В статье про каналы привлечения в B2B уже разбирали диапазоны CPL и CAC по каналам в рублях и стадии спроса, на которые они закрывают. Здесь вопрос другой: почему усредненный CAC по компании плохая база для решений о бюджете, даже если по отдельности цифры каналов знакомы.
Единый blended CAC показывает только среднее, а среднее по определению скрывает разброс между прибыльными и убыточными каналами. Механика простая: если канал с большим объемом лидов дает приемлемый средний CAC, а маленький, но дорогой канал прячется внутри этого среднего, решение "оставить все как есть" на самом деле означает продолжать сливать бюджет в убыточный источник, просто незаметно для отчета. Встречаются кейсы, когда компания годами отчитывалась о приемлемом сроке окупаемости CAC в среднем по палате, а при разбивке по каналам выяснялось: органика и рекомендации окупаются за считанные месяцы, а платный поиск и социальные сети в несколько раз медленнее, просто органический объем визуально маскировал провал платных каналов.
| Логика оценки | Что видно | Риск |
|---|---|---|
| Blended CAC по компании | Одна усредненная цифра для отчета | Убыточный канал прячется за объемом прибыльного |
| CAC и LTV по каждому каналу | Payback и ratio отдельно для paid, органики, партнерки, рекомендаций | Требует больше данных и дисциплины учета |
По данным одного из отраслевых агентств, органические каналы в B2B в среднем обходятся примерно вдвое дешевле платных. Разброс подтверждает логику, но точные цифры отчета стоит воспринимать как ориентир, потому что методология коммерческого отчета не всегда публична. Практический вывод для B2B/SaaS: сравнивать CAC по каждому источнику отдельно, включая органику, платный трафик, партнерские программы и рекомендации существующих клиентов.
В таблице по каналам из статьи про привлечение клиентов диапазон LTV к CAC уже различается по каналам в разы: у контекстной рекламы ориентир два-три к одному, у SEO и контента на дистанции четыре-восемь к одному, у ABM при верном сегменте четыре-семь к одному. Разбивка по каналам из этой статьи и когортный подход из предыдущих разделов дополняют друг друга: таблица показывает, ГДЕ искать разницу между каналами, а когортный расчет показывает, КАК именно замерить эту разницу честно, на одинаковом возрасте когорты.
LTV различается по каналам так же, как и CAC. Академическое исследование на выборке около 10 тысяч клиентов немецкого банка показало: клиенты, пришедшие по рекомендации, приносят минимум на 16% больше ценности, чем нереферальные клиенты со сравнимыми характеристиками, и разница в удержании со временем закрепляется. Практический вывод: канал с высоким CAC, но с клиентами, которые остаются надолго, может быть выгоднее дешевого канала с текучкой. Сравнивать каналы нужно по паре CAC и LTV вместе.
Когда канал пора масштабировать: соотношение во времени
В венчурной практике встречается показательный пример: компания посчитала свой LTV в сентябре и получила скромную цифру, а через девять месяцев пересчитала тот же показатель по той же методике и получила результат почти на треть больше. Ничего не изменилось ни в удержании, ни в среднем чеке, просто в базе стало больше зрелых когорт, которые успели накопить выручку, а молодые когорты, которые тянули среднее вниз, повзрослели.
Соотношение LTV к CAC для одной когорты меняется по мере ее взросления: молодая когорта всегда выглядит хуже зрелой, потому что ее ценность физически еще не успела накопиться. Отток тоже неравномерен по возрасту клиента: в первые месяцы клиенты уходят заметно чаще, чем клиенты, прожившие в продукте два-три года, и усредненный темп оттока смешивает эти два режима в одну обманчивую цифру.
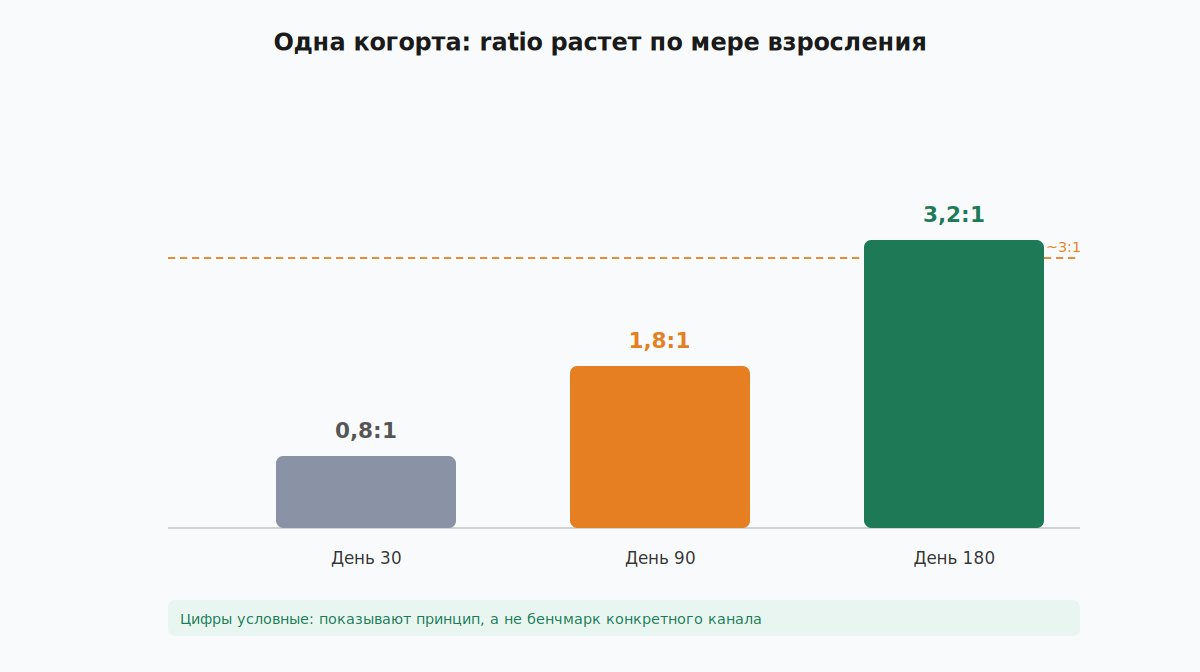
Отсюда типичная ошибка при оценке нового канала: судить о нем по показателям первого месяца и делать вывод, что канал не окупается. Ценность клиента накапливается неделями и месяцами после сделки, поэтому окупаемость становится понятна только по мере взросления когорты. Канал может выглядеть дорогим на 30 день и оказаться очень выгодным при оценке на 90 или 180 день. Похожая логика работает и в обратную сторону: сравнивать сегодняшний CAC с LTV клиентов, привлеченных два года назад, это заведомо нечестное сравнение, потому что это разные когорты в разных точках своей кривой.
Правильный подход: сравнивать между разными каналами когорты одного возраста. Практически это значит сегментировать когортный анализ по источнику привлечения и смотреть, скажем, LTV к CAC на 90 день у клиентов из контекстной рекламы против LTV к CAC на 90 день у клиентов из рекомендаций. Тогда сравнение честное, потому что обе цифры сняты в одной и той же точке кривой созревания.
На практике это можно свести к простому правилу отчетности: рядом с любым числом LTV к CAC для канала должен стоять возраст когорты, на которой оно посчитано. "LTV к CAC у канала X равен двум" без указания возраста когорты не значит почти ничего: это может быть здоровая молодая когорта на пути к четырем, а может быть зрелая когорта, которая уже вышла на плато и дальше не вырастет. Два числа без общей точки отсчета по возрасту нельзя сравнивать между собой, даже если оба честно посчитаны.
Норма LTV:CAC: диапазоны по типам бизнеса
Правило "LTV должен быть минимум в три раза выше CAC", о котором говорили в статье про ROMI, растиражировано в SaaS-индустрии как универсальный ориентир. На практике это усреднение, и здоровый диапазон заметно различается по типу бизнеса. Один из отраслевых бенчмарков, независимо совпавший по абсолютным цифрам с методологией другого крупного агентства, дает такую картину по отраслям.
| Тип бизнеса | Ориентир LTV:CAC |
|---|---|
| Консалтинг для бизнеса | около 4:1 |
| Электронная коммерция | около 3:1 |
| Развлекательные сервисы | около 2,5:1 |
| SaaS для потребителей (B2C) | около 2,5:1 |
| SaaS для бизнеса (B2B) | около 4:1 |
B2B SaaS в среднем держится около четырех к одному. Сказывается более длинный цикл сделки и более высокий средний чек: на клиента изначально приходится тратить больше, но и возврат с него выше. Считать один и тот же порог три к одному универсальным для любого типа бизнеса — это упрощение, которое сглаживает реальные различия в экономике моделей. Компания, которая меряет себя чужим бенчмарком без поправки на модель, рискует либо напрасно паниковать, либо напрасно расслабиться.
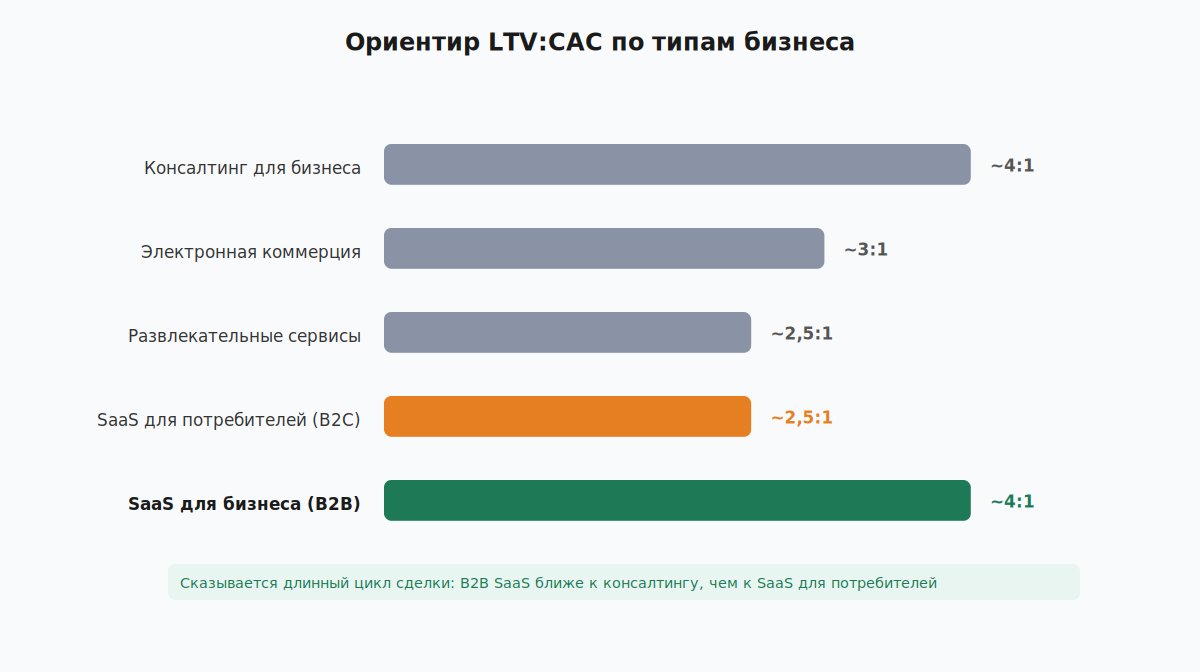
Электронная коммерция и развлекательные сервисы держатся ниже именно потому, что там короткий цикл принятия решения и низкий средний чек: компания привлекает клиента дешево и быстро, но и денег с него получает меньше за один раз, поэтому ratio физически не может быть таким же высоким, как у бизнеса с медленной, но дорогой сделкой. B2B SaaS и ecommerce оценивают каждый по своему порогу: это разные модели монетизации клиента.
Отдельный разговор про слишком высокое соотношение. Инвесторы на Series A прямо отмечают: ratio выше 6:1 читается как сильная эффективность, но одновременно поднимает вопрос, достаточно ли агрессивно компания вкладывается в рост. Необычно высокое соотношение при небольшом объеме исторических данных тоже вызывает у инвесторов скепсис. Высокий LTV к CAC не всегда достижение, иногда это сигнал недоинвестирования в привлечение: компания могла бы расти быстрее, если бы тратила на клиентов больше, оставаясь при этом на здоровом уровне окупаемости. Экономика решения здесь простая: прежде чем гордиться высоким ratio, стоит посчитать, сколько роста компания недополучает, слишком осторожно расходуя маркетинговый бюджет.
Дисконтирование LTV: почему годы вперед это не те же деньги
Классический пример на цифрах: если посчитать LTV клиента без поправок, получится одна сумма, но если учесть, что деньги через несколько лет стоят меньше, чем деньги сегодня, картина меняется. При ставке дисконтирования 15% годовых номинальный LTV в 30 000 рублей превращается в 24 300 с небольшим, а отношение LTV к CAC заметно снижается вместе с ним. Это базовая логика стоимости денег во времени: рубль сегодня стоит дороже рубля, который придет через два года, потому что сегодняшний рубль можно инвестировать прямо сейчас.
| Показатель | Без дисконтирования | С дисконтированием (ставка 15%) |
|---|---|---|
| LTV | 30 000 ₽ | около 24 300 ₽ |
| LTV:CAC | 2,5:1 | около 2:1 |
Для B2B с длинным контрактным циклом эта поправка особенно значима. При оттоке в 2% в месяц средний срок жизни клиента превышает четыре года, а складывать деньги четвертого года жизни клиента с деньгами первого без поправки на время методологически некорректно, даже если оба числа формально относятся к одному и тому же LTV. Похожий эффект показывает пример с дисконтированием по ставке 20%: доход второго года добавляет к LTV заметно меньше номинальной суммы, потому что эти деньги придут позже и стоят дешевле уже сегодня.
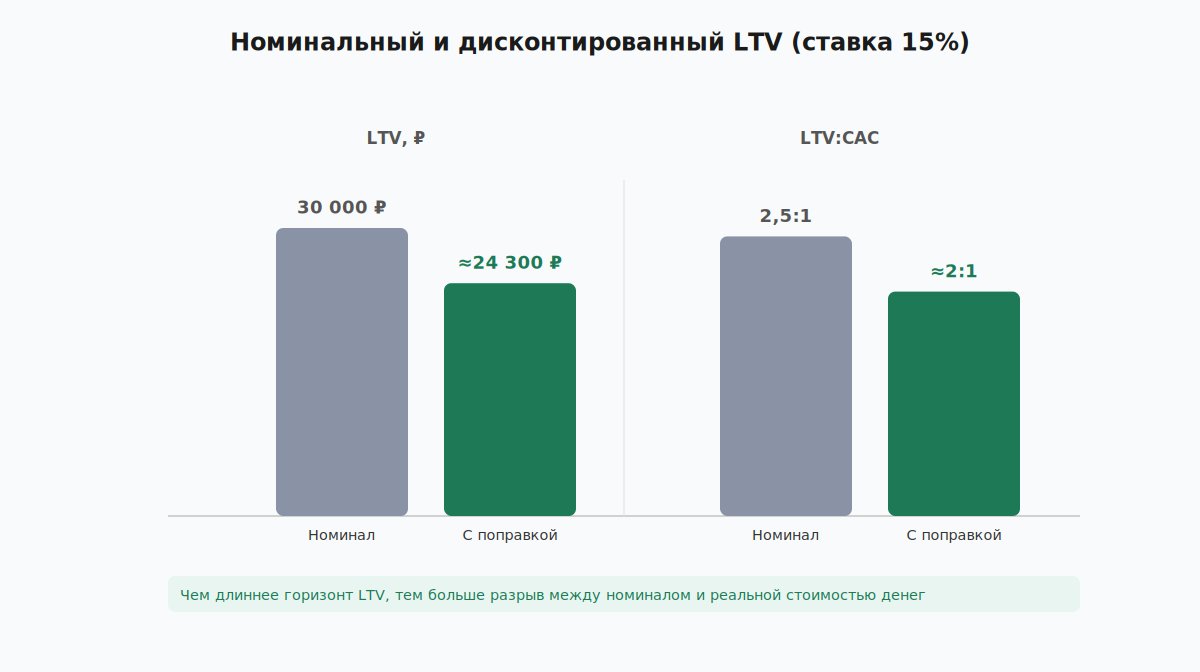
Большинство материалов про LTV и CAC эту поправку вообще не делают, считают номинальные суммы без дисконтирования. На коротком цикле сделки погрешность невелика, а вот на длинном B2B-цикле в 2–5 лет она способна ощутимо исказить картину. Ставка дисконтирования при этом не обязана быть точной до десятых долей процента: для внутренней оценки достаточно взять модельную ставку в диапазоне 15–20% годовых и посмотреть, насколько сильно меняется соотношение. Если после поправки ratio опускается ниже безопасного порога, это повод пересчитать бюджет на канал внимательнее.
Практическое правило простое: чем короче средний срок жизни клиента, тем меньше смысла в дисконтировании, потому что почти вся ценность приходит в первый год, и поправка на время меняет итоговое число лишь на проценты. А вот там, где типичный контракт растягивается на два года и дольше, дисконтирование стоит держать под рукой как обязательный шаг расчета: без него LTV на бумаге стабильно выглядит лучше, чем LTV в реальном денежном потоке компании.
Где теряются деньги: типичные ошибки расчета
Большинство ошибок в расчете CAC и LTV повторяются из компании в компанию, и почти все они сводятся к тому, что метрику считают самым удобным способом. Ни одна из них по отдельности не выглядит критично, поэтому и держится годами: цифра все равно получается, отчет закрывается, совет директоров кивает. Проблема вскрывается только тогда, когда решение, принятое на основе такой цифры, оказывается неверным задним числом.
- Первая: используют доллар-взвешенный отток вместо оттока по числу аккаунтов. Крупные платящие клиенты статистически субсидируют показатель, маскируя реальную скорость ухода мелких клиентов, и итоговый LTV выглядит устойчивее, чем есть на самом деле.
- Вторая: забывают скорректировать LTV на валовую маржу, о чем уже говорили в разделе про когортный расчет. Это одна из самых частых причин завышенного LTV в презентациях для инвесторов.
- Третья: считают CAC без учета лага между тратами и конверсией. В длинном sales-цикле бюджет тратится в одном периоде, а сделка закрывается в другом, и попытка сопоставить расходы этого месяца с числом новых клиентов этого же месяца дает искаженную картину.
- Четвертая: смешивают затраты на новых клиентов с затратами на удержание и допродажи. Расходы на retention и апсейл не относятся к CAC привлечения нового клиента, даже если их удобно списать в один бюджет маркетинга.
- Пятая: гонятся за красивым ratio, игнорируя payback period. Соотношение четыре к одному может маскировать срок окупаемости в два-три года, а на длинном горизонте это реальная проблема с денежным потоком.
- Шестая: считают единый CAC и LTV без сегментации по каналу, региону и типу клиента. Незасегментированная метрика получается замыленной и обычно определяется атрибутами самых крупных клиентов и потому искажает среднюю экономику бизнеса.
Седьмая, менее очевидная ошибка: сравнивать ratio молодых и старых когорт напрямую, без поправки на возраст, о чем подробно говорили в разделе про масштабирование каналов. Рост усредненного LTV из квартала в квартал воспринимают как улучшение экономики, хотя часто это просто эффект того, что в базе накопилось больше зрелых когорт. Без разбивки по возрасту когорты понять, реальное это улучшение или статистический артефакт, невозможно.
Отдельно стоит ошибка в самой формуле: в числитель CAC попадают расходы только на новых клиентов, а в знаменатель все клиенты, включая уже действующих. Такая арифметика искусственно занижает стоимость привлечения и создает у собственника ложное ощущение дешевого роста. Каждая из этих ошибок сама по себе кажется мелочью, но вместе они складываются в картину, где компания годами принимает решения по цифрам, которые не отражают реальную экономику. Узнает об этом компания обычно тогда, когда кассовый разрыв уже наступил.
FAQ
Как посчитать LTV, если данных об оттоке мало? Можно взять модельный подход: оценить средний срок жизни клиента по ближайшему сравнимому сегменту или по данным индустрии, явно проговорив, что цифра приблизительная. Точность здесь менее важна, чем сам факт регулярного пересчета по мере накопления собственных данных. Компания на раннем этапе, у которой еще нет клиентов старше года, не должна выводить срок жизни в пять лет только потому, что так красивее выглядит презентация для инвесторов: если подразумеваемый срок жизни клиента длиннее, чем сама компания существует на рынке, это повод пересмотреть модель.
Какое соотношение LTV к CAC нормально для B2B SaaS? Ориентир около четырех к одному, и это диапазон, а конкретное значение зависит от модели бизнеса. Важнее смотреть на payback period и на то, не является ли высокий ratio признаком недоинвестирования в рост, чем гнаться за конкретным числом из чужого бенчмарка. Два бизнеса с одинаковым ratio четыре к одному могут находиться в совершенно разном положении, если у одного payback семь месяцев, а у другого два года.
Что входит в CAC в B2B, кроме рекламного бюджета? Зарплаты и бонусы продавцов, доля зарплат маркетинга на привлечение, инструменты CRM и sales-enablement, а в компаниях с долгим циклом еще и время, которое менеджеры тратят на многостадийное согласование сделки. Если после честного пересчета CAC вырос в полтора-два раза относительно цифры из старого отчета, это не значит, что привлечение подорожало: скорее всего, раньше считали неполно.
Что считать в первую очередь
Если ресурсов на полноценную когортную аналитику пока нет, начинать стоит с трех вещей по порядку. Первое: развести CAC и LTV по каналам привлечения хотя бы грубо, чтобы понять, какой источник тянет экономику вниз под прикрытием приемлемого среднего. Второе: считать LTV на валовой марже, потому что это самая частая и самая дорогая по последствиям ошибка. Третье: смотреть на payback period наравне с ratio. Красивое соотношение три к одному или четыре к одному ничего не гарантирует, если деньги физически возвращаются только через два года.
Когортный трекинг и дисконтирование LTV на длинном цикле — это следующий уровень точности, к которому стоит переходить, когда база данных станет достаточной для устойчивой статистики по каждому каналу отдельно. Пока данных мало, не страшно считать грубо, страшно считать красиво: округленная, но честная цифра полезнее точной на вид, но собранной из выручки вместо маржи и из усредненного CAC без разбивки по каналам.
Если разбор своей экономики по каналам и когортам кажется задачей без понятной точки входа, с этого стоит начинать стратегическую сессию с разбором маркетинга: новый канал в очередной кампании только добавит еще одну строку в усредненный CAC, который и так уже мало что показывает.